

صعود شاخص دلار به ۱۰۳٫۰۸ با افزایش انتظارات نرخ بهره
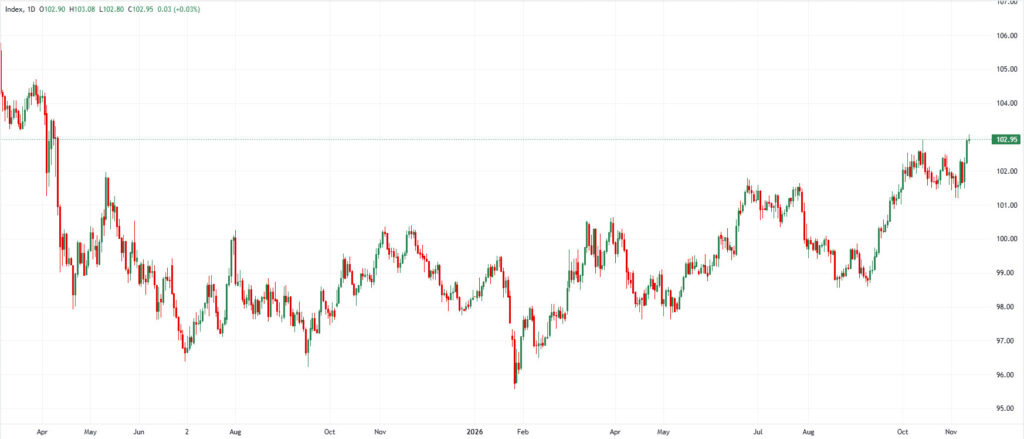
شاخص دلار آمریکا (DXY) با ادامه تقویت دلار در بازار جهانی ارز، به ۱۰۳٫۰۸ رسید و بالاترین سطح خود از ابتدای سال را ثبت کرد. این صعود، شاخص را به محدودههای آوریل ۲۰۲۵ بازگردانده است.
انتشار آمار تورم بالاتر از انتظار آمریکا و اظهارات متمایل به سیاستهای انقباضی مقامهای فدرال رزرو، معاملهگران را به سمت پیشبینی افزایش سریعتر نرخ بهره سوق داده است. اختلاف نرخهای بهره واقعی کوتاهمدت میان آمریکا و دیگر اقتصادها نیز از رشد دلار حمایت میکند.
همزمان، کاهش نگرانیها درباره مداخله سیاسی در فدرال رزرو و تداوم تقاضا برای دلار بهعنوان دارایی امن، پشتوانه دیگری برای این ارز فراهم کرده است.
استراتژیستهای MUFG، ING و رابوبانک معتقدند دادههای تورمی و پیامهای فدرال رزرو همچنان میتوانند زمینه رشد بیشتر دلار در کوتاهمدت را فراهم کنند. بااینحال، کسری بودجه آمریکا یکی از ریسکهای مهم چشمانداز میانمدت باقی مانده است.
MUFG: احتمال افزایش متوالی نرخ بهره در دسامبر و ژانویه
لی هاردمن، تحلیلگر MUFG، افزایش انتظارات برای تسریع سیاستهای انقباضی فدرال رزرو را عامل اصلی رسیدن شاخص دلار به سقف سالانه ۱۰۳٫۰۸ میداند.
به گفته او، مجموعه دادههای تورمی قدرتمند اخیر، این احتمال را تقویت کرده است که بانک مرکزی آمریکا سرعت افزایش نرخ بهره را بیشتر کند.
قیمتگذاری بازار در حال حاضر، حدود ۲۸ واحد پایه افزایش نرخ بهره تا نشست دسامبر و مجموعاً ۴۳ واحد پایه افزایش تا نشست بعدی در ژانویه را منعکس میکند. این ارقام نشان میدهند بازار، علاوه بر افزایش احتمالی ۲۵ واحد پایهای در دسامبر، احتمال افزایش دیگری در آغاز سال آینده را نیز لحاظ کرده است.
هاردمن میگوید:
«انتظار نداریم فدرال رزرو در دسامبر نرخ بهره را ۵۰ واحد پایه افزایش دهد، اما اکنون احتمال افزایشهای متوالی در دسامبر و ژانویه بیشتر شده است.»
در این شرایط، اظهارات پیش روی جان ویلیامز، رئیس فدرال رزرو نیویورک، برای روشنترشدن مسیر نرخ بهره اهمیت زیادی خواهد داشت.
ING: گزارش PPI میتواند محرک رشد بیشتر دلار باشد
فرانچسکو پسوله و تیم استراتژی ارزی ING تأکید میکنند که بازگشت شاخص دلار به سطوح آوریل ۲۰۲۵، عمدتاً بر عوامل بنیادی و اختلاف بازده واقعی کوتاهمدت استوار است.
از نگاه این بانک، رشد اخیر دلار بیشتر ناشی از تغییر انتظارات نرخ بهره است و فاصله آن با ارزش منصفانه کوتاهمدت هنوز نشانهای از تقویت افراطی و گسترده ندارد.
ING ترکیب تورم CPI بالاتر از انتظار و اظهارات انقباضی مقامهای فدرال رزرو را عامل ادامه حمایت از دلار میداند. همچنین مطرحشدن احتمال افزایش ۵۰ واحد پایهای نرخ بهره در دسامبر از سوی کریستوفر والر، عضو هیئتمدیره فدرال رزرو، میتواند بازار را به برداشتهای انقباضیتر از دادههای جدید سوق دهد.
با توجه به اینکه بازار فعلاً تنها حدود ۲۸ واحد پایه افزایش نرخ بهره برای دسامبر را لحاظ کرده است، از دید ING هنوز امکان تعدیل بیشتر انتظارات وجود دارد.
این بانک انتظار ندارد آمار فروش مسکن اثر قابلتوجهی بر بازار ارز بگذارد، اما گزارش شاخص قیمت تولیدکننده آمریکا (PPI) را مهم میداند. انتشار دادهای که فشارهای تورمی را تأیید کند، میتواند محرک موج تازهای از رشد دلار باشد.
رابوبانک: اعتبار فدرال رزرو و تقاضای امن از دلار حمایت میکنند
تیم استراتژی ارزی رابوبانک معتقد است کاهش نگرانیها درباره مداخله سیاسی در فدرال رزرو، به حمایت از دلار کمک کرده است.
این بانک همچنین به تقاضای قدرتمند برای دلار در آغاز جنگ خلیج فارس اشاره میکند؛ تقاضایی که ادعاهای سال گذشته درباره تضعیف جایگاه دلار بهعنوان دارایی امن را زیر سؤال برد.
به باور رابوبانک، جذابیت دلار در دورههای نااطمینانی به جایگاه تثبیتشده آن در نظام پرداختهای جهانی وابسته است؛ جایگاهی که تغییر اساسی آن ممکن است چندین دهه زمان ببرد.
کاهش تردیدها درباره اعتبار دلار، فرصت بیشتری برای بهرهمندی این ارز از رشد مقاوم اقتصاد آمریکا فراهم میکند. فشارهای پیش روی منطقه یورو نیز میتوانند به تقویت موقعیت نسبی دلار کمک کنند.
کسری بودجه آمریکا: ریسک مهم در افق میانمدت
با وجود عوامل حمایتی کوتاهمدت، رابوبانک هشدار میدهد که نگرانی درباره کسری بودجه بزرگ آمریکا ممکن است در میانمدت بر دلار فشار وارد کند.
طبق این گزارش، کسری بودجه آمریکا بیش از ۶ درصد تولید ناخالص داخلی است و از کسری بودجه فرانسه نیز بیشتر است. نشانههای کاهش مزیت ویژه آمریکا در بازار اوراق خزانهداری نیز از دیگر موضوعاتی است که باید زیر نظر گرفته شود.
بااینحال، رابوبانک نتیجه میگیرد که نگرانیهای سال گذشته درباره تضعیف بنیادی ارزش دلار، بیش از اندازه پررنگ شده بودند.
چشمانداز شاخص دلار: تمرکز بر تورم و پیامهای فدرال رزرو
رسیدن شاخص دلار به ۱۰۳٫۰۸ حاصل همزمانی سه عامل است: افزایش انتظارات نرخ بهره کوتاهمدت، تقویت اعتماد به استقلال و اعتبار فدرال رزرو و تداوم تقاضای ساختاری برای داراییهای امن.
MUFG احتمال افزایشهای متوالی نرخ بهره در دسامبر و ژانویه را برجسته میکند و ING نیز گزارش PPI را محرکی احتمالی برای رشد بیشتر دلار میداند. در مقابل، رابوبانک ضمن تأکید بر جایگاه جهانی دلار، کسری بودجه را ریسکی مهم برای افق میانمدت معرفی میکند.
برآیند این دیدگاهها، چشماندازی متمایل به رشد برای دلار در کوتاهمدت است؛ هرچند ادامه این حرکت به دادههای تورمی جدید و نحوه واکنش فدرال رزرو وابسته خواهد بود.